Domain fotovoltaik-anlage.de kaufen?
Wir ziehen mit dem Projekt
fotovoltaik-anlage.de um.
Sind Sie am Kauf der Domain
fotovoltaik-anlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fotovoltaik-anlage.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Horizon Educational FCJJ-24 Horizon Energy Monitor Erneuerbare Energien FertiggerätDer Monitor für regenerative Energiequellen ist ein pädagogosches Messgerät mit PC-Mess-Software zur grafischen Darstellung der leistungscharakteristik auf einem zweizeiligen LCD-Bildschirm oder auf dem Windows-Computer. Der Monitor ist ein batteriebetriebenes Gerät, das mit einem USB-Anschluss geliefert wird. Dies ermöglicht eine Handhabung, drinnen oder draußejn, wobei Sie direkte Solar- und Windmessungen vornehmen können. Der Monitor für regeneratve Energiequellen ist vollständig kompatibel mit jedem Experimentierkasten von Horizon.201,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
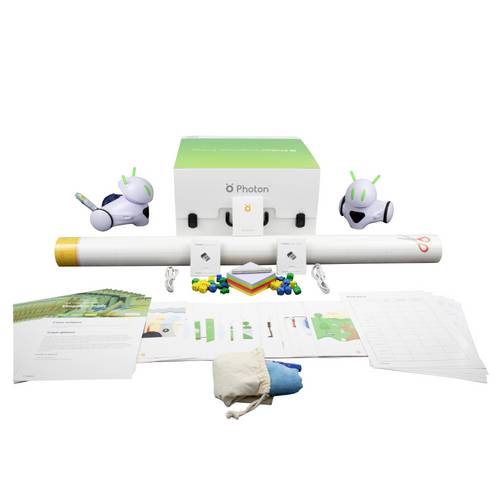
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
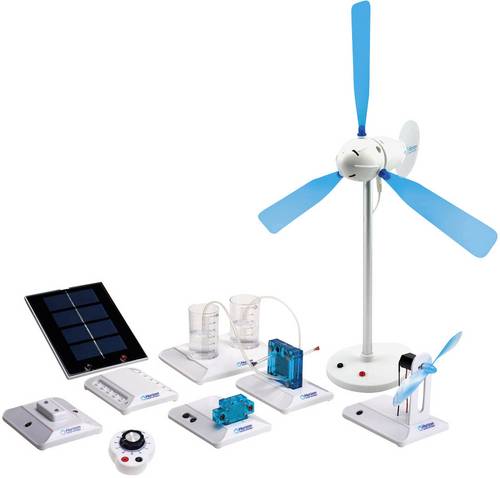
Horizon Educational FCJJ-37 Renewable Energy Science Education Set Erneuerbare Energien, Alternative Energien Experimentier-SetDas erneuerbare Energien Wissenschaftsset zeigt die Funktionsweisen von sauberer Technologie zur Energieerzeugung in Miniaturgröße. Betreiben Sie einen Elektrokreis mit dem Solarpanel oder dem Windrad mit profilierten Blättern basierend auf NASA Flugtechnik. Erzeugen Sie Wasserstoff durch Wasser-Elektrolyse und konvertieren es in Elektrizität durch die Nutzung einer PEM Brennstoffzelle. Egal welche Kombination von Technologien Sie erforschen möchten, dieses Lern-Set stellt eine verständliche Einführung in die Funktionsweisen hinter erneuerbaren Microstromnetzen.236,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Horizon Educational FCJJ-24 Horizon Energy Monitor Erneuerbare Energien FertiggerätDer Monitor für regenerative Energiequellen ist ein pädagogosches Messgerät mit PC-Mess-Software zur grafischen Darstellung der leistungscharakteristik auf einem zweizeiligen LCD-Bildschirm oder auf dem Windows-Computer. Der Monitor ist ein batteriebetriebenes Gerät, das mit einem USB-Anschluss geliefert wird. Dies ermöglicht eine Handhabung, drinnen oder draußejn, wobei Sie direkte Solar- und Windmessungen vornehmen können. Der Monitor für regeneratve Energiequellen ist vollständig kompatibel mit jedem Experimentierkasten von Horizon.201,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balkonkraftwerk 1000/800W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDas Premium- Balkonkraftwerk 1000W/800W mit Bifazialen Glas/Glas Paneelen von VESKA® wird Steckerfertig geliefert und kann in wenigen Minuten einfach angeschlossen werden. Am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im G279,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Balkonkraftwerk 2000W/2000W Bifazial Photovoltaik Solaranlage WIFI Smarte Mini-PV AnlageDie Premium- Solaranlage 2000/2000W mit Bifazialen Glas/Glas Paneelen von VESKA® ist vielseitig einsetzbar und kann am Balkon, auf dem Hausdach, der Garage, der Terrasse oder freistehend im Garten installiert werden. Der erzeugte Strom wird anschl699,99 €*Versand: 75,95 €Sichere Weiterleitung zum Anbieter
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skupin, Carmen: FRANZIS 67222 - GEOlino Erneuerbare EnergienFRANZIS 67222 - GEOlino Erneuerbare Energien , 10 spannende Experimente zu Solarenergie, Wind- und Wasserkraft , Elektrische Kabel & Leitungen > Elektrische Kabel, Leitungen & Zubehör , Erscheinungsjahr: 20231023, Produktform: NonBook, Beilage: Handbuch; Bauteile, Autoren: Skupin, Carmen, Seitenzahl/Blattzahl: 112, Keyword: Abenteuer; Elektronik; Experimente; Experimentierkasten; Experimentierset; Ferienspiel; Nachhaltigkeit; Naturwissenschaft; Photovoltaik; Solarenergie; Solarstrom; Wasserkraft; Windenergie, Fachschema: Non Books / Experimentierkästen~Energietechnik / Solartechnik~Solarenergie~Solarhaus~Solartechnik~Sonnenenergie~Windkraftanlage~Energie (physikalisch) / Windenergie~Windenergie~Kinder- u. Jugendliteratur / Beschäftigungsbuch, Fachkategorie: Windenergie~Haus: Wartung und Instandhaltung~Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Warengruppe: NB/Heimwerken/Do it yourself, Fachkategorie: Solarenergie, UNSPSC: 95030039, Warenverzeichnis für die Außenhandelsstatistik: 95030039, Sender’s product category: NONBO, Verlag: Franzis Verlag GmbH, Verlag: Franzis Verlag GmbH, Verlag: FRANZIS GmbH, Länge: 242, Breite: 197, Höhe: 47, Gewicht: 299, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS,49,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Photon Roboter Netzwerkkamera Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.